"/><stop offset="1" stop-color="rgba(255, 255, 255, 0.6)"/></linearGradient><linearGradient id="qavy54DcU-3748361077-linear-gradient" x1="0.49748743718592964" x2="0.5025125628140703" y1="1" y2="0"><stop offset="0" stop-color="rgba(255, 255, 255, 0.6)"/><stop offset="0.5" stop-color="rgb(255, 255, 255)"/><stop offset="1" stop-color="rgb(255, 255, 255)"/></linearGradient></defs><path d="M 15.754 9.25 C 17.821 9.25 19.663 10.217 20.849 11.72 C 21.602 8.508 23.24 5.631 25.49 3.362 C 22.807 1.256 19.426 0 15.754 0 C 7.051 0 0 7.042 0 15.725 C 0 24.408 7.051 31.45 15.754 31.45 C 17.366 31.45 18.921 31.207 20.388 30.759 L 20.388 20.255 C 19.169 21.501 17.498 22.202 15.754 22.2 C 12.169 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.754 9.25 Z" fill="rgba(255, 255, 255, 0.6)" height="31.450000000000003px" id="GdGhEU89V" width="25.490121951219518px"/><g d="M 5.095 27.408 C 6.224 28.423 7.614 29.279 9.002 29.938 C 11.048 30.907 13.335 31.45 15.751 31.45 C 17.364 31.45 18.919 31.207 20.383 30.759 L 20.383 20.255 C 19.206 21.455 17.566 22.2 15.751 22.2 C 12.167 22.2 9.264 19.302 9.264 15.725 L 5.095 15.725 Z M 25.488 3.362 C 23.238 5.631 21.6 8.508 20.847 11.72 C 19.66 10.217 17.821 9.25 15.754 9.25 C 12.169 9.25 9.266 12.15 9.266 15.725 L 0 15.725 C 0 7.042 7.049 0 15.751 0 C 19.424 0 22.805 1.256 25.485 3.362 Z M 0 37 L 0 15.494 L 9.268 15.494 L 9.268 27.75 C 9.268 32.858 5.118 37 0 37 Z" fill="transparent" height="36.99999866485596px" id="HmTq7bfqA" transform="translate(22.246 0)" width="25.487804878048752px"><path d="M 0 11.683 C 1.128 12.698 2.519 13.554 3.907 14.213 C 5.953 15.182 8.24 15.725 10.656 15.725 C 12.269 15.725 13.824 15.482 15.288 15.034 L 15.288 4.53 C 14.111 5.73 12.47 6.475 10.656 6.475 C 7.072 6.475 4.168 3.577 4.168 0 L 0 0 Z" fill="rgba(255, 255, 255, 0.6)" height="15.725px" id="hPupmQlUs" transform="translate(5.095 15.725)" width="15.288048780487806px"/><path d="M 25.488 3.362 C 23.238 5.631 21.6 8.508 20.847 11.72 C 19.66 10.217 17.821 9.25 15.754 9.25 C 12.169 9.25 9.266 12.15 9.266 15.725 L 0 15.725 C 0 7.042 7.049 0 15.751 0 C 19.424 0 22.805 1.256 25.485 3.362 Z" fill="url(%23NllbiafvP-3748361077-linear-gradient)" height="15.725000000000001px" id="NllbiafvP" transform="translate(0 0)" width="25.487804878048774px"/><path d="M 0 21.506 L 0 0 L 9.268 0 L 9.268 12.256 C 9.268 17.365 5.118 21.506 0 21.506 Z" fill="rgb(255, 255, 255)" height="21.50625px" id="Z3__vkUos" transform="translate(0 15.494)" width="9.268292682926823px"/></g><g d="M 15.756 0 C 7.053 0 0 7.042 0 15.725 C 0 24.408 7.053 31.45 15.756 31.45 C 24.459 31.45 31.512 24.411 31.512 15.725 C 31.512 7.039 24.457 0 15.756 0 Z M 15.756 22.2 C 12.172 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.756 9.25 C 19.341 9.25 22.244 12.15 22.244 15.725 C 22.244 19.3 19.338 22.2 15.756 22.2 Z M 0 15.725 L 9.268 15.725 L 9.268 27.801 C 9.268 32.879 5.137 37 0.051 37 L 0 37 Z" fill="transparent" height="37.00000038146973px" id="NvYsR5b0f" transform="translate(44.488 0)" width="31.512195121951223px"><path d="M 15.756 0 C 7.053 0 0 7.042 0 15.725 C 0 24.408 7.053 31.45 15.756 31.45 C 24.459 31.45 31.512 24.411 31.512 15.725 C 31.512 7.039 24.457 0 15.756 0 Z M 15.756 22.2 C 12.172 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.756 9.25 C 19.341 9.25 22.244 12.15 22.244 15.725 C 22.244 19.3 19.338 22.2 15.756 22.2 Z" fill="url(%23qavy54DcU-3748361077-linear-gradient)" height="31.450000000000003px" id="qavy54DcU" width="31.512195121951223px"/><path d="M 0 0 L 9.268 0 L 9.268 12.076 C 9.268 17.154 5.137 21.275 0.051 21.275 L 0 21.275 Z" fill="rgb(255, 255, 255)" height="21.275000000000006px" id="vmYvESJ7u" transform="translate(0 15.725)" width="9.268292682926827px"/></g></svg>)
Exemption de l'agent commercial : une exception intenable de la DSP2
Respecter l’« exemption de l’agent commercial » prévue par la PSD2 est presque impossible en raison des nombreuses règles. Dans l’article ci-dessous, Maurice Jongmans explique cette exemption.
Les marketplaces et les plateformes ne peuvent presque jamais remplir les conditions de l’« exception de l’agent commercial »
La Banque centrale néerlandaise applique encore les règles de manière moins stricte que son homologue allemande
Sous certaines conditions, l’« exception de l’agent commercial » permet aux marketplaces et aux plateformes de traiter des paiements sans avoir à demander de licence auprès de De Nederlandsche Bank (DNB). La pratique montre que cette « exception de l’agent commercial », telle qu’elle est appliquée aujourd’hui aux Pays-Bas, ne durera plus longtemps, car il est quasiment impossible d’en remplir toutes les conditions.
Pourquoi est-il plus judicieux pour les propriétaires de marketplaces ou de plateformes de demander une licence ou de travailler avec un PSP ?
Qu’est-ce que l’« exception de l’agent commercial » ?
Pour se conformer à la PSD2, les marketplaces et les plateformes d’échange ont plusieurs options : demander une licence auprès de la DNB, confier les transactions de paiement à un PSP spécialisé dans les plateformes, ou recourir à la fameuse « exception de l’agent commercial ».
Une plateforme ne peut recourir à cette exception que si elle agit pour le compte de l’une des parties concernées. Elle doit donc être plus qu’un simple intermédiaire et pouvoir, par exemple, fixer elle-même le prix de vente. Le contrôle de ces règles relève de la Banque centrale néerlandaise, qui a annoncé qu’elle surveillerait mieux leur respect par les plateformes et les marketplaces. Dans la pratique, les autorités néerlandaises se montrent toutefois bien plus souples en la matière que celles de nos voisins de l’Est.
La différence avec l’Allemagne
La Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) est l’autorité allemande de surveillance des marchés financiers. Contrairement à la DNB, la BaFin est très claire : pour les plateformes en ligne, l’exception de l’agent commercial est en général totalement exclue. D’abord parce que la plupart des plateformes n’ont pas un accord contractuel avec l’acheteur ou le vendeur seulement, mais souvent avec les deux. Ensuite parce que les ventes sur les marketplaces sont souvent automatisées et ne laissent donc aucune marge de négociation. Reste à savoir si cette distinction stricte entre hors ligne et en ligne est justifiée, souligne la juriste allemande Susanne Grohe dans ce billet très clair, car même dans le monde physique, les agents commerciaux n’ont parfois aucune marge de négociation.
Un exemple néerlandais
Bien qu’il s’agisse d’une exception, et que vous ne puissiez donc pas y recourir dans la plupart des cas, un acteur néerlandais bien connu utilise l’exception de l’agent commercial : bol.com.
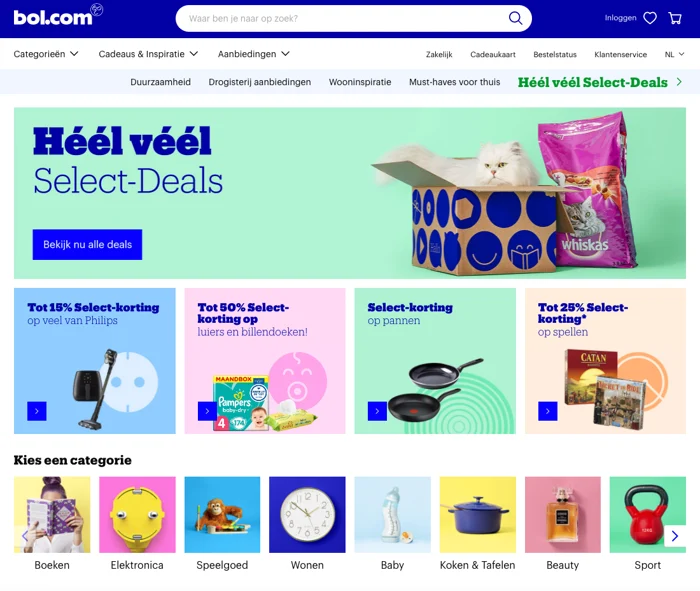
Ces dernières années, bol.com est passé du statut de boutique en ligne à celui de marketplace, proposant non seulement ses propres produits, mais aussi ceux d’autres vendeurs. Auparavant, bol.com assumait la responsabilité de l’ensemble du processus : le risque débiteur (si l’acheteur ne paie pas), le droit de retour, le service client, le risque de livraison et la garantie. Mais bol.com renvoie de plus en plus vers le vendeur présent sur la plateforme pour ces questions, si bien que l’on peut se demander si les conditions de l’exception de l’agent commercial sont encore remplies.
La confiance des consommateurs
La question est de savoir si, en tant que plateforme ou marketplace, vous devriez vouloir assumer cette responsabilité. Si vous gérez une plateforme de partage de camping-cars et de caravanes et que le véhicule de vacances tombe en panne sur l’autoroute du Soleil, qui prend les frais en charge ? Il est en outre essentiel pour les acheteurs de la plateforme de savoir vers qui se tourner en cas de question ou de réclamation sur la livraison. L’Autorité néerlandaise des consommateurs et des marchés (ACM) y veille de près, comme l’a montré l’été dernier un exemple concernant des vendeurs sur bol.com, à la suite de plusieurs reportages de l’émission de consommation Radar.
La fin est-elle proche ?
L’« exception de l’agent commercial » figurait déjà dans la PSD et a été précisée dans la PSD2. L’incertitude demeure, mais en 2021, les plateformes d’échange (en ligne) ne peuvent en réalité pas remplir les conditions de cette exception.
« Les contrats d’agence, on les connaît surtout dans le secteur du voyage et de l’ameublement, et ils ne s’appliquent pas facilement aux plateformes et marketplaces en ligne. À mon avis, ce n’est donc probablement qu’une question de temps avant que les acteurs qui recourent à l’exception de l’agent commercial doivent eux aussi demander une licence ou faire appel aux services d’un PSP spécialisé dans les plateformes. » – Maurice Jongmans, CEO d’Online Payment Platform