"/><stop offset="1" stop-color="rgba(255, 255, 255, 0.6)"/></linearGradient><linearGradient id="qavy54DcU-3748361077-linear-gradient" x1="0.49748743718592964" x2="0.5025125628140703" y1="1" y2="0"><stop offset="0" stop-color="rgba(255, 255, 255, 0.6)"/><stop offset="0.5" stop-color="rgb(255, 255, 255)"/><stop offset="1" stop-color="rgb(255, 255, 255)"/></linearGradient></defs><path d="M 15.754 9.25 C 17.821 9.25 19.663 10.217 20.849 11.72 C 21.602 8.508 23.24 5.631 25.49 3.362 C 22.807 1.256 19.426 0 15.754 0 C 7.051 0 0 7.042 0 15.725 C 0 24.408 7.051 31.45 15.754 31.45 C 17.366 31.45 18.921 31.207 20.388 30.759 L 20.388 20.255 C 19.169 21.501 17.498 22.202 15.754 22.2 C 12.169 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.754 9.25 Z" fill="rgba(255, 255, 255, 0.6)" height="31.450000000000003px" id="GdGhEU89V" width="25.490121951219518px"/><g d="M 5.095 27.408 C 6.224 28.423 7.614 29.279 9.002 29.938 C 11.048 30.907 13.335 31.45 15.751 31.45 C 17.364 31.45 18.919 31.207 20.383 30.759 L 20.383 20.255 C 19.206 21.455 17.566 22.2 15.751 22.2 C 12.167 22.2 9.264 19.302 9.264 15.725 L 5.095 15.725 Z M 25.488 3.362 C 23.238 5.631 21.6 8.508 20.847 11.72 C 19.66 10.217 17.821 9.25 15.754 9.25 C 12.169 9.25 9.266 12.15 9.266 15.725 L 0 15.725 C 0 7.042 7.049 0 15.751 0 C 19.424 0 22.805 1.256 25.485 3.362 Z M 0 37 L 0 15.494 L 9.268 15.494 L 9.268 27.75 C 9.268 32.858 5.118 37 0 37 Z" fill="transparent" height="36.99999866485596px" id="HmTq7bfqA" transform="translate(22.246 0)" width="25.487804878048752px"><path d="M 0 11.683 C 1.128 12.698 2.519 13.554 3.907 14.213 C 5.953 15.182 8.24 15.725 10.656 15.725 C 12.269 15.725 13.824 15.482 15.288 15.034 L 15.288 4.53 C 14.111 5.73 12.47 6.475 10.656 6.475 C 7.072 6.475 4.168 3.577 4.168 0 L 0 0 Z" fill="rgba(255, 255, 255, 0.6)" height="15.725px" id="hPupmQlUs" transform="translate(5.095 15.725)" width="15.288048780487806px"/><path d="M 25.488 3.362 C 23.238 5.631 21.6 8.508 20.847 11.72 C 19.66 10.217 17.821 9.25 15.754 9.25 C 12.169 9.25 9.266 12.15 9.266 15.725 L 0 15.725 C 0 7.042 7.049 0 15.751 0 C 19.424 0 22.805 1.256 25.485 3.362 Z" fill="url(%23NllbiafvP-3748361077-linear-gradient)" height="15.725000000000001px" id="NllbiafvP" transform="translate(0 0)" width="25.487804878048774px"/><path d="M 0 21.506 L 0 0 L 9.268 0 L 9.268 12.256 C 9.268 17.365 5.118 21.506 0 21.506 Z" fill="rgb(255, 255, 255)" height="21.50625px" id="Z3__vkUos" transform="translate(0 15.494)" width="9.268292682926823px"/></g><g d="M 15.756 0 C 7.053 0 0 7.042 0 15.725 C 0 24.408 7.053 31.45 15.756 31.45 C 24.459 31.45 31.512 24.411 31.512 15.725 C 31.512 7.039 24.457 0 15.756 0 Z M 15.756 22.2 C 12.172 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.756 9.25 C 19.341 9.25 22.244 12.15 22.244 15.725 C 22.244 19.3 19.338 22.2 15.756 22.2 Z M 0 15.725 L 9.268 15.725 L 9.268 27.801 C 9.268 32.879 5.137 37 0.051 37 L 0 37 Z" fill="transparent" height="37.00000038146973px" id="NvYsR5b0f" transform="translate(44.488 0)" width="31.512195121951223px"><path d="M 15.756 0 C 7.053 0 0 7.042 0 15.725 C 0 24.408 7.053 31.45 15.756 31.45 C 24.459 31.45 31.512 24.411 31.512 15.725 C 31.512 7.039 24.457 0 15.756 0 Z M 15.756 22.2 C 12.172 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.756 9.25 C 19.341 9.25 22.244 12.15 22.244 15.725 C 22.244 19.3 19.338 22.2 15.756 22.2 Z" fill="url(%23qavy54DcU-3748361077-linear-gradient)" height="31.450000000000003px" id="qavy54DcU" width="31.512195121951223px"/><path d="M 0 0 L 9.268 0 L 9.268 12.076 C 9.268 17.154 5.137 21.275 0.051 21.275 L 0 21.275 Z" fill="rgb(255, 255, 255)" height="21.275000000000006px" id="vmYvESJ7u" transform="translate(0 15.725)" width="9.268292682926827px"/></g></svg>)
Comment les paiements peuvent-ils devenir un moteur de croissance pour les plateformes SaaS ?
64 % des dirigeants SaaS voient les paiements comme un vrai levier de revenus. Ce qui distingue les plateformes qui en profitent de celles qui passent à côté.

Une nouvelle étude d’OPP et Sapio a interrogé 225 décideurs SaaS aux Pays-Bas, en France et en Allemagne. Voici ce qu’elle révèle sur les paiements comme levier de croissance, et où se situe la véritable opportunité.
Que révèle l’étude ?
OPP et Sapio ont interrogé 225 décideurs d’entreprises SaaS aux Pays-Bas, en France et en Allemagne pour comprendre comment les plateformes envisagent aujourd’hui les paiements. Le principal constat est optimiste : le virage stratégique a déjà eu lieu dans l’esprit de la plupart des dirigeants.
Ces deux derniers chiffres ne se contredisent pas. C’est à cela que ressemble une transition à mi-parcours. Les plateformes ne se demandent plus si les paiements comptent : elles cherchent désormais à mesurer jusqu’où va réellement le potentiel.
Comment les paiements génèrent-ils directement de nouveaux revenus ?
L’étude identifie quatre leviers concrets par lesquels les plateformes transforment les paiements en nouveaux revenus. Chacun fonctionne déjà pour certaines plateformes et reste accessible à la plupart :
Reprendre le contrôle des frais de transaction. 48 % des plateformes y voient une opportunité qu’elles n’ont pas encore saisie, mais qui pourrait générer des revenus significatifs. Fixer et percevoir directement les frais, au lieu d’accepter la répartition par défaut d’un prestataire, transforme chaque transaction qui transite déjà par la plateforme en une petite source de revenus récurrente.
Exploiter les données et analyses de paiement. 44 % y voient une opportunité. Chaque transaction renseigne sur le comportement des clients, leurs habitudes de dépense et la performance des marchands. Les plateformes capables de voir ces données et d’agir en conséquence prennent de meilleures décisions produit et tarifaires que les autres.
Approfondir l’intégration à la plateforme. 44 % voient un potentiel de revenus dans des paiements qui font partie intégrante du produit, plutôt qu’une redirection ou un module ajouté. Une expérience de paiement plus fluide garde une plus grande part du parcours client, et de la valeur, au sein de la plateforme.
Élargir les fonctionnalités de paiement. 43 % voient une opportunité dans l’ajout de nouveaux moyens de paiement, de capacités de paiement en personne ou de modèles commerciaux que leur configuration actuelle ne prend pas encore en charge.
Aucun de ces leviers n’oblige une plateforme à reconstruire son produit. Ils exigent une infrastructure de paiement suffisamment flexible pour lui permettre de saisir l’opportunité qui existe déjà.
Comment les paiements améliorent-ils la fidélisation et l’expérience client ?
Les revenus ne sont pas le seul bénéfice, et pour beaucoup de plateformes, ce n’est même pas le plus important. Parmi les plateformes qui ont déjà mis en place des paiements intégrés, les bénéfices les plus souvent cités sont :
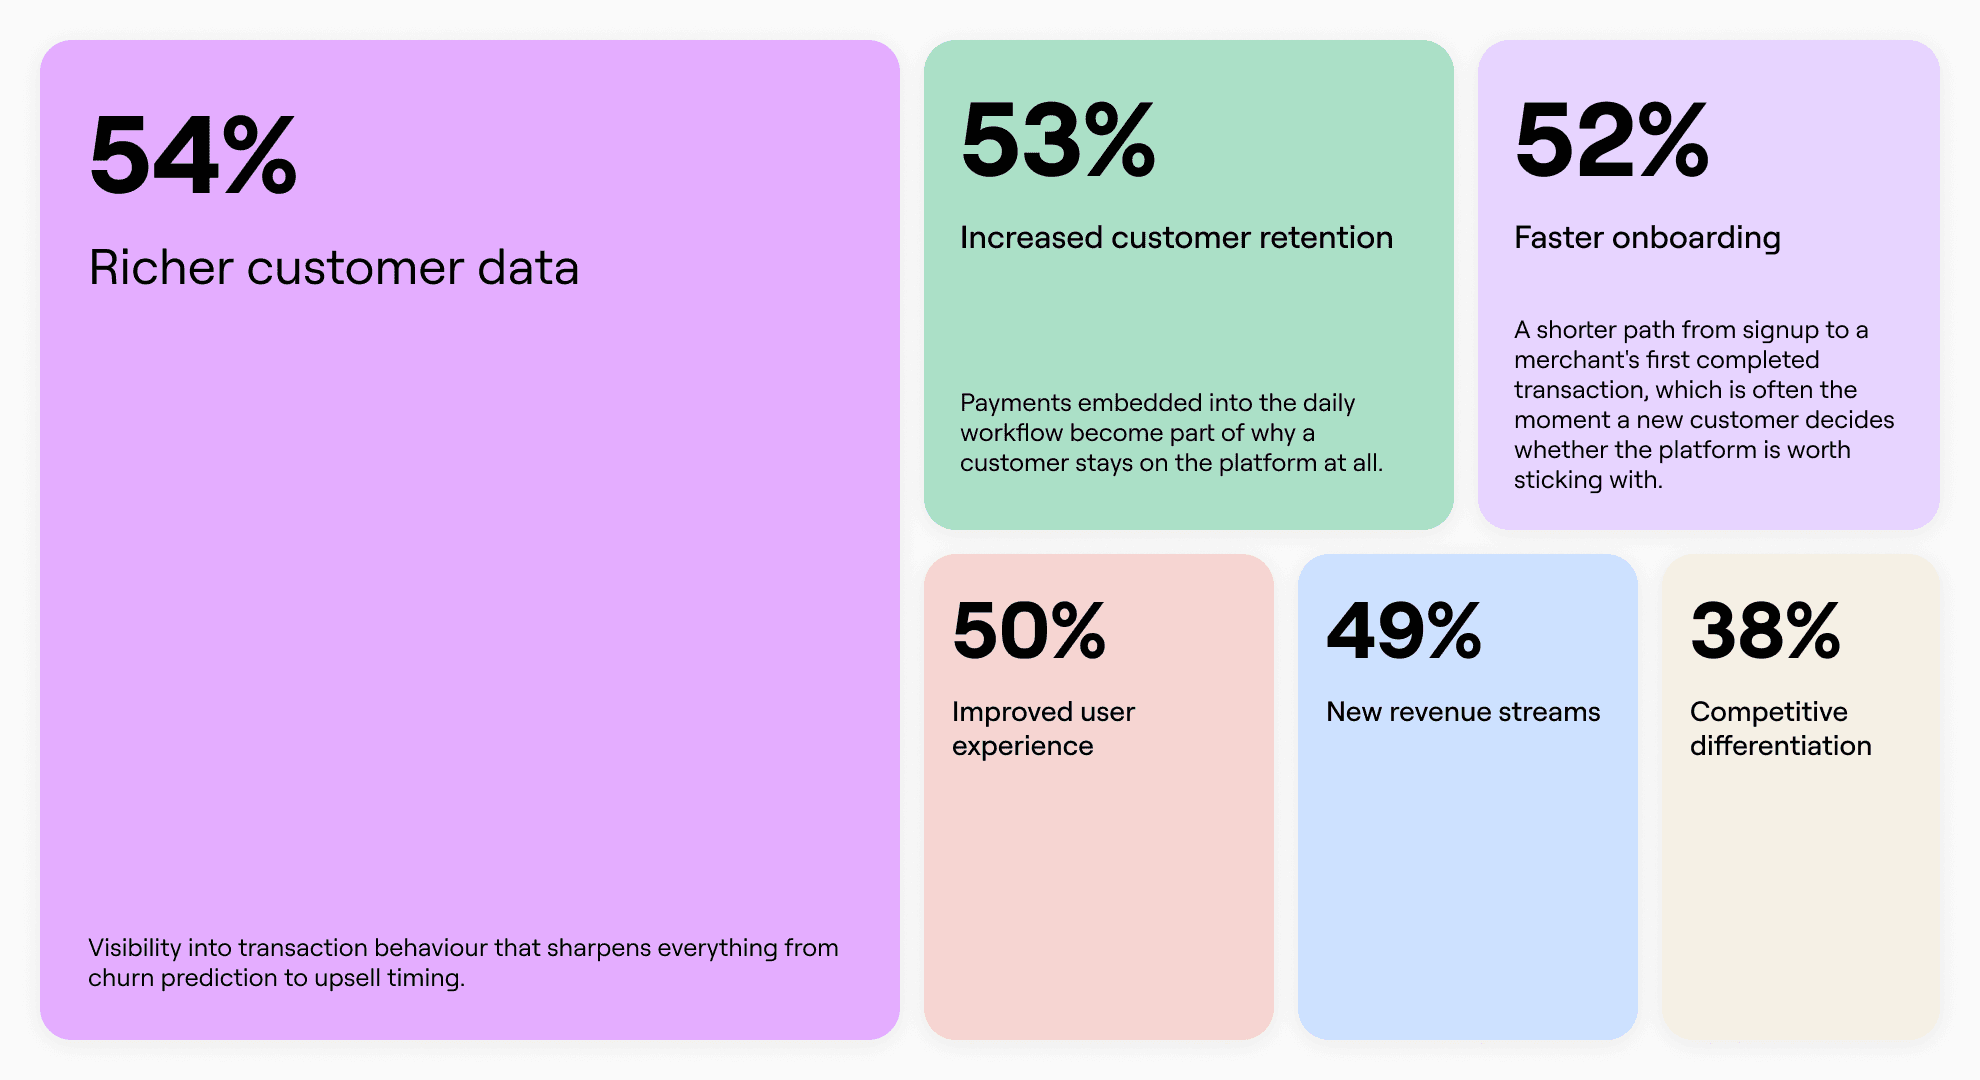
Des données clients plus riches — 54 %. Une visibilité sur le comportement transactionnel qui affine tout, de la prédiction de l’attrition au bon moment pour une vente additionnelle.
Une meilleure fidélisation client — 53 %. Des paiements intégrés au quotidien deviennent l’une des raisons pour lesquelles un client reste sur la plateforme.
Un onboarding plus rapide — 52 %. Un chemin plus court entre l’inscription et la première transaction d’un marchand, souvent le moment où un nouveau client décide si la plateforme vaut la peine qu’il reste.
Une meilleure expérience utilisateur — 50 %.
De nouvelles sources de revenus — 49 %.
Un avantage concurrentiel — 38 %.
Ces bénéfices se renforcent mutuellement. De meilleures données affinent les décisions. Un onboarding plus rapide crée la confiance dès le départ. La confiance et une bonne expérience favorisent la fidélisation. Et la fidélisation est la croissance la moins chère qu’une plateforme SaaS puisse s’offrir, car elle ne demande aucune nouvelle dépense d’acquisition.
Les paiements peuvent-ils vraiment faciliter l’expansion internationale ?
Aujourd’hui, 25 % des dirigeants SaaS considèrent les paiements comme un frein à la croissance internationale, généralement en raison d’exigences réglementaires, de préférences de paiement locales et de processus d’onboarding qui varient d’un marché à l’autre. Il faut le reconnaître honnêtement. Mais il faut aussi le recadrer : c’est un problème d’infrastructure qui se résout, pas un coût inévitable de l’expansion.
Une plateforme dotée d’un processus KYC unique, d’une large prise en charge des moyens de paiement locaux et d’une conformité intégrée sur tous ses marchés élimine l’essentiel de ces frictions avant qu’elles n’apparaissent. L’expansion reste une décision commerciale, là où elle a sa place, au lieu de devenir un projet d’infrastructure imprévu au beau milieu d’un contrat. Pour les 64 % de dirigeants qui voient déjà les paiements comme un levier de croissance, réussir le volet international est l’un des moyens les plus directs de traduire cette conviction en actes.
À quelle vitesse une plateforme peut-elle innover lorsque ses paiements sont bien configurés ?
La rapidité est l’un des signes les plus clairs d’une infrastructure de paiement saine. 78 % des plateformes peuvent lancer ou modifier une fonctionnalité de paiement en moins de quatre semaines. Les 22 % restants ont généralement besoin d’un à trois mois, le plus souvent parce qu’ils attendent leur prestataire plutôt que leur propre équipe.
Ce repère de quatre semaines est important, car il change ce qui est possible. Une plateforme capable de déployer un nouveau moyen de paiement, un nouveau modèle tarifaire ou les exigences de conformité d’un nouveau marché en quelques semaines plutôt qu’en quelques mois peut traiter les paiements comme un véritable levier produit, à tester et à faire évoluer, plutôt que comme une infrastructure figée à contourner.
À quoi cela ressemble-t-il pour une vraie plateforme ?
Retaildesk voulait faire des paiements un véritable élément de son offre produit sur ses deux marques SaaS, Retaildesk et Gastrodesk, avec la facturation en ligne, les paiements par QR code et Tap on Mobile, ainsi que des versements répartis pour les structures de franchise. Plutôt que de traiter les paiements comme une fonction de back-office, OPP leur a fourni une seule intégration avec le backend Laravel des plateformes, un seul parcours d’onboarding incluant la vérification et la signature du contrat, et la prise en charge de SoftPOS pour les transactions en personne.

Comme le résume son cofondateur Rick Bertoen :
Voilà des paiements qui agissent comme un partenaire de croissance, et pas seulement comme un outil de traitement.
Que doivent rechercher les plateformes SaaS chez un partenaire de paiement prêt pour la croissance ?
D’après ce qui distingue les plateformes qui saisissent ce potentiel de celles qui passent encore à côté, quatre critères comptent le plus :
Un processus unique d’onboarding et de conformité. Un seul parcours KYC couvrant les paiements en ligne, Tap on Mobile et les paiements par terminal, pour que l’extension à de nouveaux types de paiement ou à de nouveaux marchés ne signifie pas repartir de zéro à chaque fois.
Une solution en marque blanche. Des paiements qui font partie intégrante de la plateforme, sans redirection vers le checkout de quelqu’un d’autre, pour que chaque transaction renforce la marque de la plateforme.
Une tarification flexible et maîtrisée. Des modèles tarifaires adaptables par type de marchand, type de transaction ou volume, ainsi que la répartition des paiements entre plusieurs parties à mesure que le modèle économique se complexifie.
Des licences et une couverture de marché qui évoluent avec vous. Un prestataire qui détient sa propre licence PayFac vous évite d’en obtenir une vous-même lors de votre expansion, et la croissance suit le calendrier de la plateforme.
Qu’est-ce que cela signifie pour votre plateforme ?
Tout dépend de votre situation actuelle :
Si vous n’avez pas encore intégré les paiements : les données sont claires, ce n’est plus une option pour les plateformes SaaS qui veulent rester compétitives. La question n’est pas de savoir s’il faut le faire, mais avec qui. Commencez par demander à chaque prestataire que vous évaluez s’il a été conçu pour les modèles économiques de plateforme ou pour l’e-commerce.
Si vous avez intégré les paiements sans les monétiser : faites un audit rapide. Maîtrisez-vous vos propres frais de transaction ? Avez-vous un accès direct à vos données de transaction ? Combien de temps faudrait-il pour ajouter un nouveau moyen de paiement ? Si les réponses sont « non », « pas vraiment » et « des mois », vous passez à côté de revenus bien réels.
Si vous vous développez sur de nouveaux marchés : cartographiez les exigences de paiement avant de conclure le premier contrat sur ce marché, pas après. Les exigences réglementaires, les moyens de paiement locaux et les processus d’onboarding diffèrent tous d’un pays à l’autre.
Si vous servez des marchands qui vendent en personne : la contrainte matérielle a disparu. Avec Tap on Mobile, vous pouvez désormais proposer des paiements en personne via votre plateforme, sans cycles d’achat ni logistique de terminaux.
Lire le livre blanc complet
Cet article s’appuie sur les résultats de l’étude « Traditional Payments are Restricting SaaS Growth », menée auprès de 225 décideurs SaaS aux Pays-Bas, en France et en Allemagne. Le livre blanc complet contient le détail des données par pays et explique plus en profondeur comment les plateformes font des paiements un levier de croissance stratégique.
Questions fréquentes
Les paiements peuvent-ils vraiment être un levier de revenus pour une plateforme SaaS, et pas seulement une fonctionnalité ?
Oui. L’étude montre que 64 % des dirigeants SaaS voient déjà les paiements ainsi, et les plateformes qui agissent en conséquence font état de nouveaux revenus grâce à la maîtrise des frais de transaction, aux données de paiement et à des fonctionnalités élargies, ainsi que d’avantages non financiers comme la fidélisation et un onboarding plus rapide.
Quelle différence entre un PSP classique et un prestataire de paiement conçu pour la croissance des plateformes ?
Un prestataire de services de paiement (PSP) classique est généralement conçu pour un modèle e-commerce à vendeur unique : un commerçant, un checkout. Un prestataire conçu pour les plateformes prend en charge les transactions multipartites, avec paiements fractionnés, séquestre, onboarding des commerçants à grande échelle et structures de versement flexibles. Les plateformes peuvent ainsi développer réellement leurs capacités de paiement dans la durée, au lieu de se heurter rapidement à un plafond.
L’expansion internationale crée-t-elle toujours des problèmes de paiement ?
Pas si l’infrastructure sous-jacente est conçue pour cela. Aujourd’hui, 25 % des dirigeants SaaS considèrent les paiements comme un frein à leur croissance internationale, principalement en raison d’exigences réglementaires et de moyens de paiement qui diffèrent d’un marché à l’autre. Un processus KYC unique et une large couverture de marchés chez le prestataire de paiement suppriment l’essentiel de ces frictions avant même le début de l’expansion.
Les paiements en présentiel font-ils aussi partie de cette opportunité de croissance ?
De plus en plus, oui. La plupart des smartphones récents intègrent déjà la technologie nécessaire pour accepter les paiements sans contact, ce qui rend les terminaux de paiement dédiés superflus. Pour les plateformes qui servent des commerçants du commerce de détail, de l’hôtellerie-restauration, de la santé et de la beauté ou de la livraison, cela ouvre une voie de croissance sans nouvel investissement matériel.
En combien de temps une plateforme peut-elle commencer à tirer davantage de valeur des paiements ?
Cela dépend de la configuration actuelle, mais les plateformes dotées d’une infrastructure de paiement flexible indiquent pouvoir lancer ou modifier une fonctionnalité de paiement en quatre semaines. Cette rapidité fait elle-même partie de l’opportunité de croissance : les paiements peuvent évoluer par itérations, comme n’importe quelle autre fonctionnalité produit.

Hyunji Kim
Content & PR Lead
Télécharger