"/><stop offset="1" stop-color="rgba(255, 255, 255, 0.6)"/></linearGradient><linearGradient id="qavy54DcU-3748361077-linear-gradient" x1="0.49748743718592964" x2="0.5025125628140703" y1="1" y2="0"><stop offset="0" stop-color="rgba(255, 255, 255, 0.6)"/><stop offset="0.5" stop-color="rgb(255, 255, 255)"/><stop offset="1" stop-color="rgb(255, 255, 255)"/></linearGradient></defs><path d="M 15.754 9.25 C 17.821 9.25 19.663 10.217 20.849 11.72 C 21.602 8.508 23.24 5.631 25.49 3.362 C 22.807 1.256 19.426 0 15.754 0 C 7.051 0 0 7.042 0 15.725 C 0 24.408 7.051 31.45 15.754 31.45 C 17.366 31.45 18.921 31.207 20.388 30.759 L 20.388 20.255 C 19.169 21.501 17.498 22.202 15.754 22.2 C 12.169 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.754 9.25 Z" fill="rgba(255, 255, 255, 0.6)" height="31.450000000000003px" id="GdGhEU89V" width="25.490121951219518px"/><g d="M 5.095 27.408 C 6.224 28.423 7.614 29.279 9.002 29.938 C 11.048 30.907 13.335 31.45 15.751 31.45 C 17.364 31.45 18.919 31.207 20.383 30.759 L 20.383 20.255 C 19.206 21.455 17.566 22.2 15.751 22.2 C 12.167 22.2 9.264 19.302 9.264 15.725 L 5.095 15.725 Z M 25.488 3.362 C 23.238 5.631 21.6 8.508 20.847 11.72 C 19.66 10.217 17.821 9.25 15.754 9.25 C 12.169 9.25 9.266 12.15 9.266 15.725 L 0 15.725 C 0 7.042 7.049 0 15.751 0 C 19.424 0 22.805 1.256 25.485 3.362 Z M 0 37 L 0 15.494 L 9.268 15.494 L 9.268 27.75 C 9.268 32.858 5.118 37 0 37 Z" fill="transparent" height="36.99999866485596px" id="HmTq7bfqA" transform="translate(22.246 0)" width="25.487804878048752px"><path d="M 0 11.683 C 1.128 12.698 2.519 13.554 3.907 14.213 C 5.953 15.182 8.24 15.725 10.656 15.725 C 12.269 15.725 13.824 15.482 15.288 15.034 L 15.288 4.53 C 14.111 5.73 12.47 6.475 10.656 6.475 C 7.072 6.475 4.168 3.577 4.168 0 L 0 0 Z" fill="rgba(255, 255, 255, 0.6)" height="15.725px" id="hPupmQlUs" transform="translate(5.095 15.725)" width="15.288048780487806px"/><path d="M 25.488 3.362 C 23.238 5.631 21.6 8.508 20.847 11.72 C 19.66 10.217 17.821 9.25 15.754 9.25 C 12.169 9.25 9.266 12.15 9.266 15.725 L 0 15.725 C 0 7.042 7.049 0 15.751 0 C 19.424 0 22.805 1.256 25.485 3.362 Z" fill="url(%23NllbiafvP-3748361077-linear-gradient)" height="15.725000000000001px" id="NllbiafvP" transform="translate(0 0)" width="25.487804878048774px"/><path d="M 0 21.506 L 0 0 L 9.268 0 L 9.268 12.256 C 9.268 17.365 5.118 21.506 0 21.506 Z" fill="rgb(255, 255, 255)" height="21.50625px" id="Z3__vkUos" transform="translate(0 15.494)" width="9.268292682926823px"/></g><g d="M 15.756 0 C 7.053 0 0 7.042 0 15.725 C 0 24.408 7.053 31.45 15.756 31.45 C 24.459 31.45 31.512 24.411 31.512 15.725 C 31.512 7.039 24.457 0 15.756 0 Z M 15.756 22.2 C 12.172 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.756 9.25 C 19.341 9.25 22.244 12.15 22.244 15.725 C 22.244 19.3 19.338 22.2 15.756 22.2 Z M 0 15.725 L 9.268 15.725 L 9.268 27.801 C 9.268 32.879 5.137 37 0.051 37 L 0 37 Z" fill="transparent" height="37.00000038146973px" id="NvYsR5b0f" transform="translate(44.488 0)" width="31.512195121951223px"><path d="M 15.756 0 C 7.053 0 0 7.042 0 15.725 C 0 24.408 7.053 31.45 15.756 31.45 C 24.459 31.45 31.512 24.411 31.512 15.725 C 31.512 7.039 24.457 0 15.756 0 Z M 15.756 22.2 C 12.172 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.756 9.25 C 19.341 9.25 22.244 12.15 22.244 15.725 C 22.244 19.3 19.338 22.2 15.756 22.2 Z" fill="url(%23qavy54DcU-3748361077-linear-gradient)" height="31.450000000000003px" id="qavy54DcU" width="31.512195121951223px"/><path d="M 0 0 L 9.268 0 L 9.268 12.076 C 9.268 17.154 5.137 21.275 0.051 21.275 L 0 21.275 Z" fill="rgb(255, 255, 255)" height="21.275000000000006px" id="vmYvESJ7u" transform="translate(0 15.725)" width="9.268292682926827px"/></g></svg>)
AFIR: Hoe een schaalbare en conforme betalingsinfrastructuur voor laadnetwerken op te zetten
Met nu al meer dan 550.000 laadpunten in Europa groeit het aantal elektrische laadstations snel. Omdat bijna de helft van alle laadpunten in de Benelux en Duitsland staat, is duidelijk dat er in de EU nog veel werk te doen is. Een nieuwe verordening voor de uitrol van infrastructuur voor alternatieve brandstoffen (AFIR) moet het aantal openbaar toegankelijke laadpunten in Europa vergroten en vraagt ook om een gebruiksvriendelijkere laadervaring. Dat brengt echter een aantal uitdagende verplichtingen met zich mee voor laadpuntexploitanten. Een belangrijke daarvan: betalingen.
AFIR en betalingen
De AFIR-verordening zorgt ervoor dat betalen bij alle laadstations voor elektrische voertuigen in Europa uniform en eenvoudiger wordt. Zo moeten vanaf 2024 alle laadpunten toegankelijk zijn zonder abonnement of voorafgaande registratie, en contactloos betalen met creditcards en debitcards mogelijk maken. Bestuurders van elektrische voertuigen moeten gebruik kunnen maken van dezelfde betaalopties die ze gewend zijn bij tankstations.
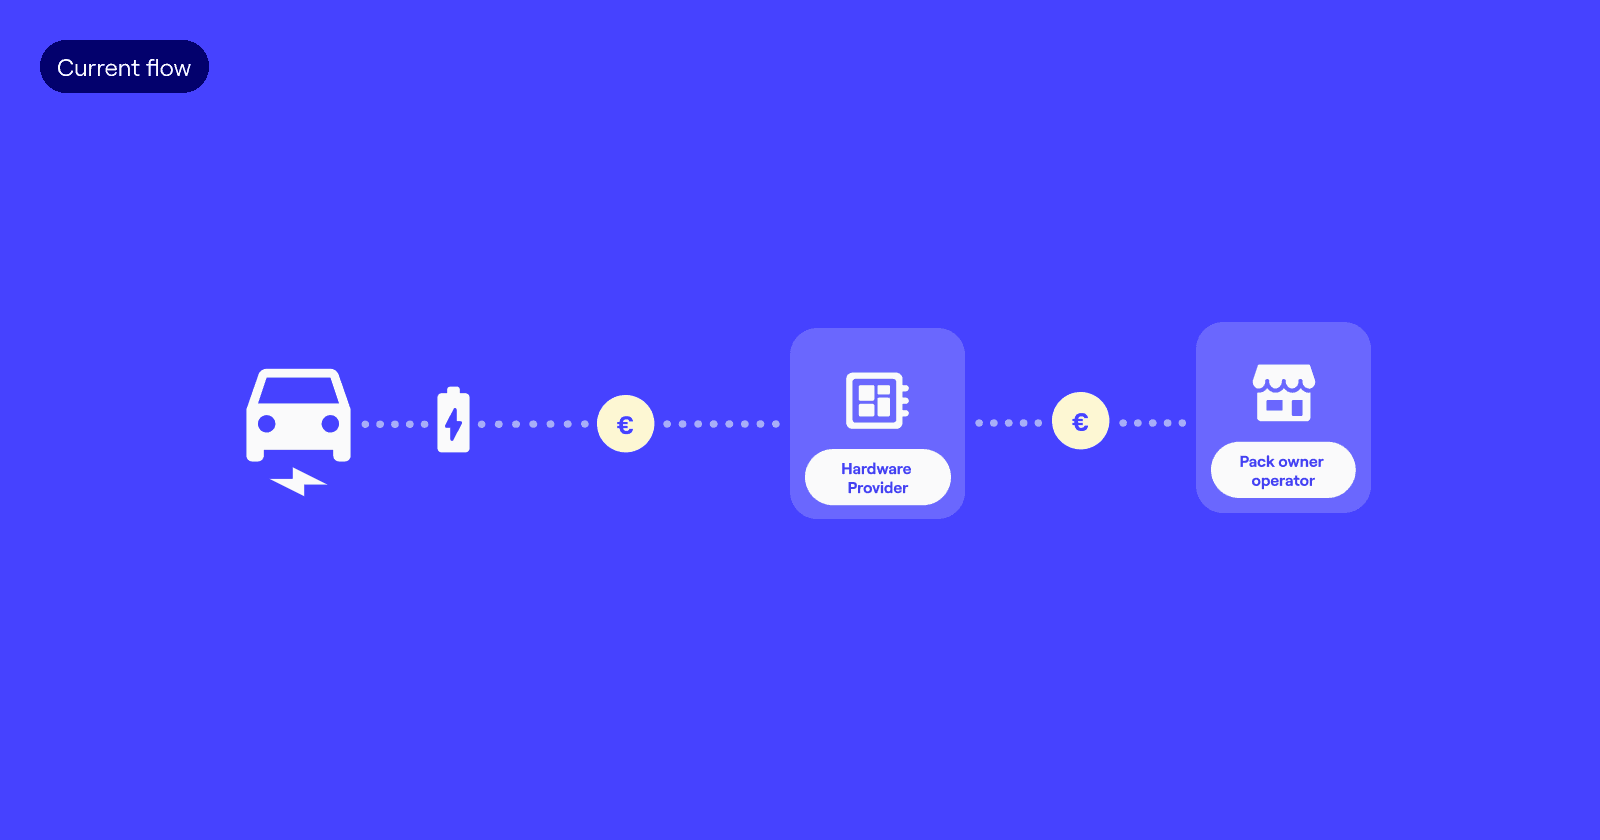
Dat is makkelijker gezegd dan gedaan. Eigenaren van laadstations kunnen laadnetwerken zijn die alleen de infrastructuur leveren, maar ook energiebedrijven. Daarnaast zijn er organisaties die deze infrastructuur gebruiken om de laadervaring aan te bieden. Denk aan grote winkels met laadpalen op hun parkeerterrein, of zelfs gemeenten. Uiteindelijk is de eigenaar van de infrastructuur verantwoordelijk voor betalingen bij de laadstations: hij moet consumenten eenvoudig laten betalen met een debit-/creditcard of QR-code en ervoor zorgen dat alle begunstigden hun rechtmatige deel ontvangen.
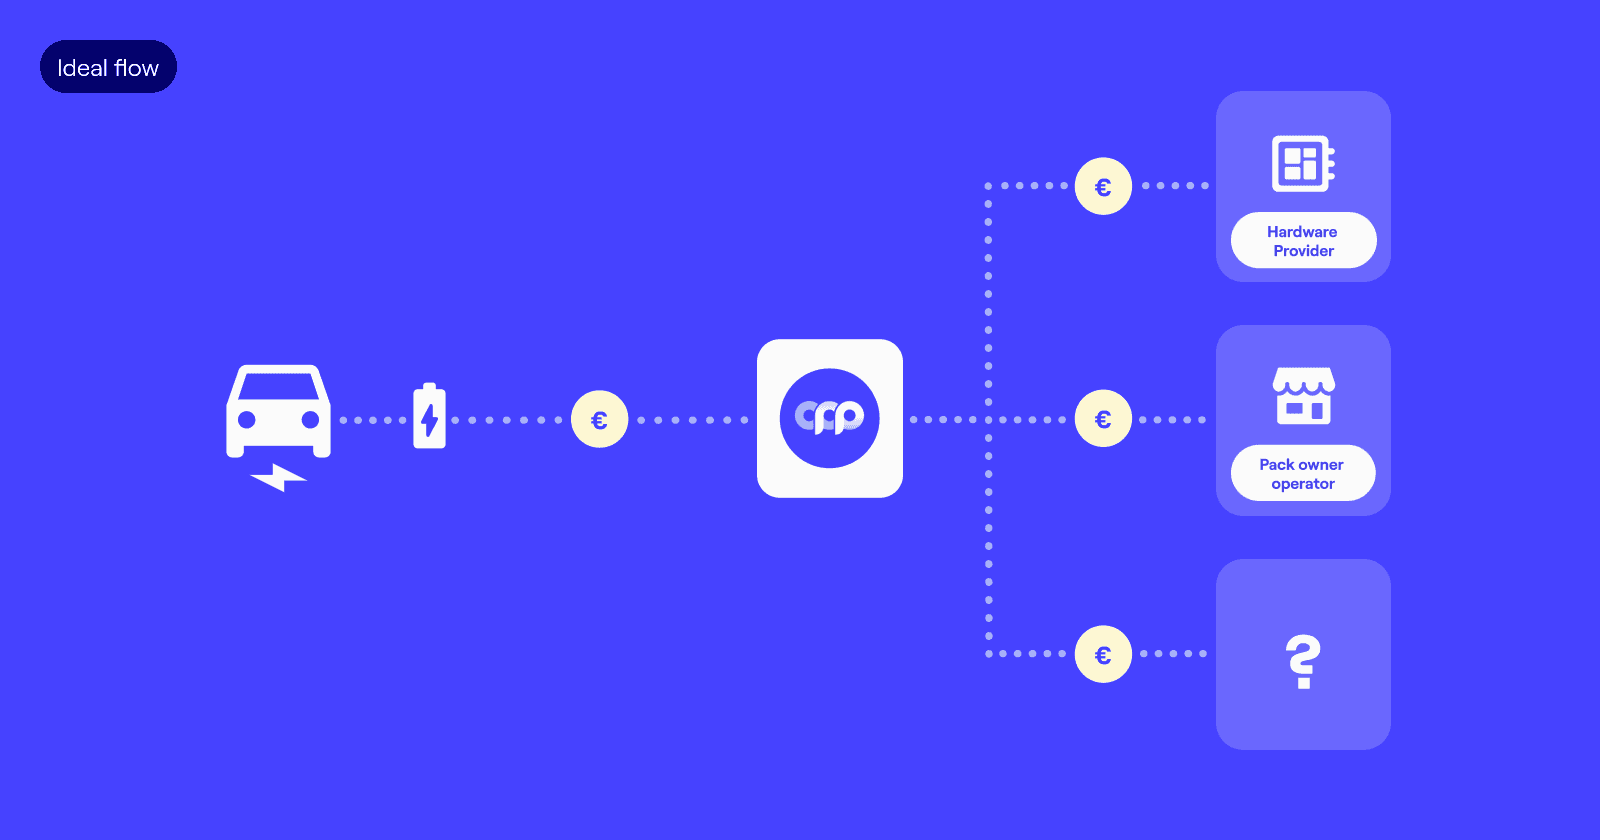
Eigenaren van laadstations kunnen niet optreden als payment provider
Een belangrijke drempel om dit zelfstandig te doen, is de Europese PSD2-regelgeving. Volgens deze regelgeving mogen zij zonder de vereiste vergunning niet optreden als betaaldienstverlener. Ook mag de eigenaar van de infrastructuur geen escrow-rekening gebruiken om een betaalstroom tussen de begunstigden op te zetten. Bovendien kan het een flinke uitdaging zijn om dit goed te doen als het niet je kernactiviteit is. Om aan PSD2 te voldoen, consumenten een soepele ervaring te bieden en geen zorgen te hebben over schaalbaarheid, kunnen eigenaren van laadinfrastructuur overwegen samen te werken met een gespecialiseerde betaaldienstverlener voor platforms (platform-PSP).
Kortom: zonder betaalvergunning mag je geen gelden van derden ontvangen, vasthouden en/of splitsen
Werk je met een payment provider, dan ben je automatisch verzekerd van:
PSD2-compliance, omdat de platform-PSP al over de vereiste vergunning beschikt
Onboarding van nieuwe merchants in het netwerk via Know your Customer (KYC)
Multi-split payments: de betaling wordt op het moment van de transactie automatisch verdeeld over de vergoedingen voor alle betrokken partijen.
Actuele koppelingen met betaalmethoden en eenvoudige uitbreiding naar andere landen.