"/><stop offset="1" stop-color="rgba(255, 255, 255, 0.6)"/></linearGradient><linearGradient id="qavy54DcU-3748361077-linear-gradient" x1="0.49748743718592964" x2="0.5025125628140703" y1="1" y2="0"><stop offset="0" stop-color="rgba(255, 255, 255, 0.6)"/><stop offset="0.5" stop-color="rgb(255, 255, 255)"/><stop offset="1" stop-color="rgb(255, 255, 255)"/></linearGradient></defs><path d="M 15.754 9.25 C 17.821 9.25 19.663 10.217 20.849 11.72 C 21.602 8.508 23.24 5.631 25.49 3.362 C 22.807 1.256 19.426 0 15.754 0 C 7.051 0 0 7.042 0 15.725 C 0 24.408 7.051 31.45 15.754 31.45 C 17.366 31.45 18.921 31.207 20.388 30.759 L 20.388 20.255 C 19.169 21.501 17.498 22.202 15.754 22.2 C 12.169 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.754 9.25 Z" fill="rgba(255, 255, 255, 0.6)" height="31.450000000000003px" id="GdGhEU89V" width="25.490121951219518px"/><g d="M 5.095 27.408 C 6.224 28.423 7.614 29.279 9.002 29.938 C 11.048 30.907 13.335 31.45 15.751 31.45 C 17.364 31.45 18.919 31.207 20.383 30.759 L 20.383 20.255 C 19.206 21.455 17.566 22.2 15.751 22.2 C 12.167 22.2 9.264 19.302 9.264 15.725 L 5.095 15.725 Z M 25.488 3.362 C 23.238 5.631 21.6 8.508 20.847 11.72 C 19.66 10.217 17.821 9.25 15.754 9.25 C 12.169 9.25 9.266 12.15 9.266 15.725 L 0 15.725 C 0 7.042 7.049 0 15.751 0 C 19.424 0 22.805 1.256 25.485 3.362 Z M 0 37 L 0 15.494 L 9.268 15.494 L 9.268 27.75 C 9.268 32.858 5.118 37 0 37 Z" fill="transparent" height="36.99999866485596px" id="HmTq7bfqA" transform="translate(22.246 0)" width="25.487804878048752px"><path d="M 0 11.683 C 1.128 12.698 2.519 13.554 3.907 14.213 C 5.953 15.182 8.24 15.725 10.656 15.725 C 12.269 15.725 13.824 15.482 15.288 15.034 L 15.288 4.53 C 14.111 5.73 12.47 6.475 10.656 6.475 C 7.072 6.475 4.168 3.577 4.168 0 L 0 0 Z" fill="rgba(255, 255, 255, 0.6)" height="15.725px" id="hPupmQlUs" transform="translate(5.095 15.725)" width="15.288048780487806px"/><path d="M 25.488 3.362 C 23.238 5.631 21.6 8.508 20.847 11.72 C 19.66 10.217 17.821 9.25 15.754 9.25 C 12.169 9.25 9.266 12.15 9.266 15.725 L 0 15.725 C 0 7.042 7.049 0 15.751 0 C 19.424 0 22.805 1.256 25.485 3.362 Z" fill="url(%23NllbiafvP-3748361077-linear-gradient)" height="15.725000000000001px" id="NllbiafvP" transform="translate(0 0)" width="25.487804878048774px"/><path d="M 0 21.506 L 0 0 L 9.268 0 L 9.268 12.256 C 9.268 17.365 5.118 21.506 0 21.506 Z" fill="rgb(255, 255, 255)" height="21.50625px" id="Z3__vkUos" transform="translate(0 15.494)" width="9.268292682926823px"/></g><g d="M 15.756 0 C 7.053 0 0 7.042 0 15.725 C 0 24.408 7.053 31.45 15.756 31.45 C 24.459 31.45 31.512 24.411 31.512 15.725 C 31.512 7.039 24.457 0 15.756 0 Z M 15.756 22.2 C 12.172 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.756 9.25 C 19.341 9.25 22.244 12.15 22.244 15.725 C 22.244 19.3 19.338 22.2 15.756 22.2 Z M 0 15.725 L 9.268 15.725 L 9.268 27.801 C 9.268 32.879 5.137 37 0.051 37 L 0 37 Z" fill="transparent" height="37.00000038146973px" id="NvYsR5b0f" transform="translate(44.488 0)" width="31.512195121951223px"><path d="M 15.756 0 C 7.053 0 0 7.042 0 15.725 C 0 24.408 7.053 31.45 15.756 31.45 C 24.459 31.45 31.512 24.411 31.512 15.725 C 31.512 7.039 24.457 0 15.756 0 Z M 15.756 22.2 C 12.172 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.756 9.25 C 19.341 9.25 22.244 12.15 22.244 15.725 C 22.244 19.3 19.338 22.2 15.756 22.2 Z" fill="url(%23qavy54DcU-3748361077-linear-gradient)" height="31.450000000000003px" id="qavy54DcU" width="31.512195121951223px"/><path d="M 0 0 L 9.268 0 L 9.268 12.076 C 9.268 17.154 5.137 21.275 0.051 21.275 L 0 21.275 Z" fill="rgb(255, 255, 255)" height="21.275000000000006px" id="vmYvESJ7u" transform="translate(0 15.725)" width="9.268292682926827px"/></g></svg>)
AFIR: Wie man eine skalierbare und konforme Zahlungsinfrastruktur für Lade-Netzwerke einrichtet
Mit bereits über 550.000 Ladestationen in Europa wächst die Zahl der Ladestationen für Elektrofahrzeuge rasant. Da sich fast die Hälfte aller Stationen in den Benelux-Ländern und Deutschland befindet, ist klar: In der EU gibt es noch viel zu tun. Eine neue Verordnung über den Aufbau der Infrastruktur für alternative Kraftstoffe (AFIR) soll die Zahl öffentlich zugänglicher Ladestationen in Europa erhöhen und drängt zugleich auf ein nutzerfreundlicheres Ladeerlebnis. Für Ladepunktbetreiber bringt das allerdings auch einige anspruchsvolle Pflichten mit sich. Eine wichtige davon betrifft die Zahlungen.
AFIR und Zahlungen
Die AFIR-Verordnung sorgt dafür, dass das Bezahlen an allen Ladestationen für Elektrofahrzeuge in Europa einheitlich und einfacher wird. So müssen ab 2024 alle Ladepunkte ohne Abonnement oder vorherige Registrierung zugänglich sein und kontaktloses Bezahlen mit Kredit- und Debitkarten ermöglichen. Fahrer von Elektrofahrzeugen sollen von denselben Zahlungsoptionen profitieren, die sie von Tankstellen kennen.
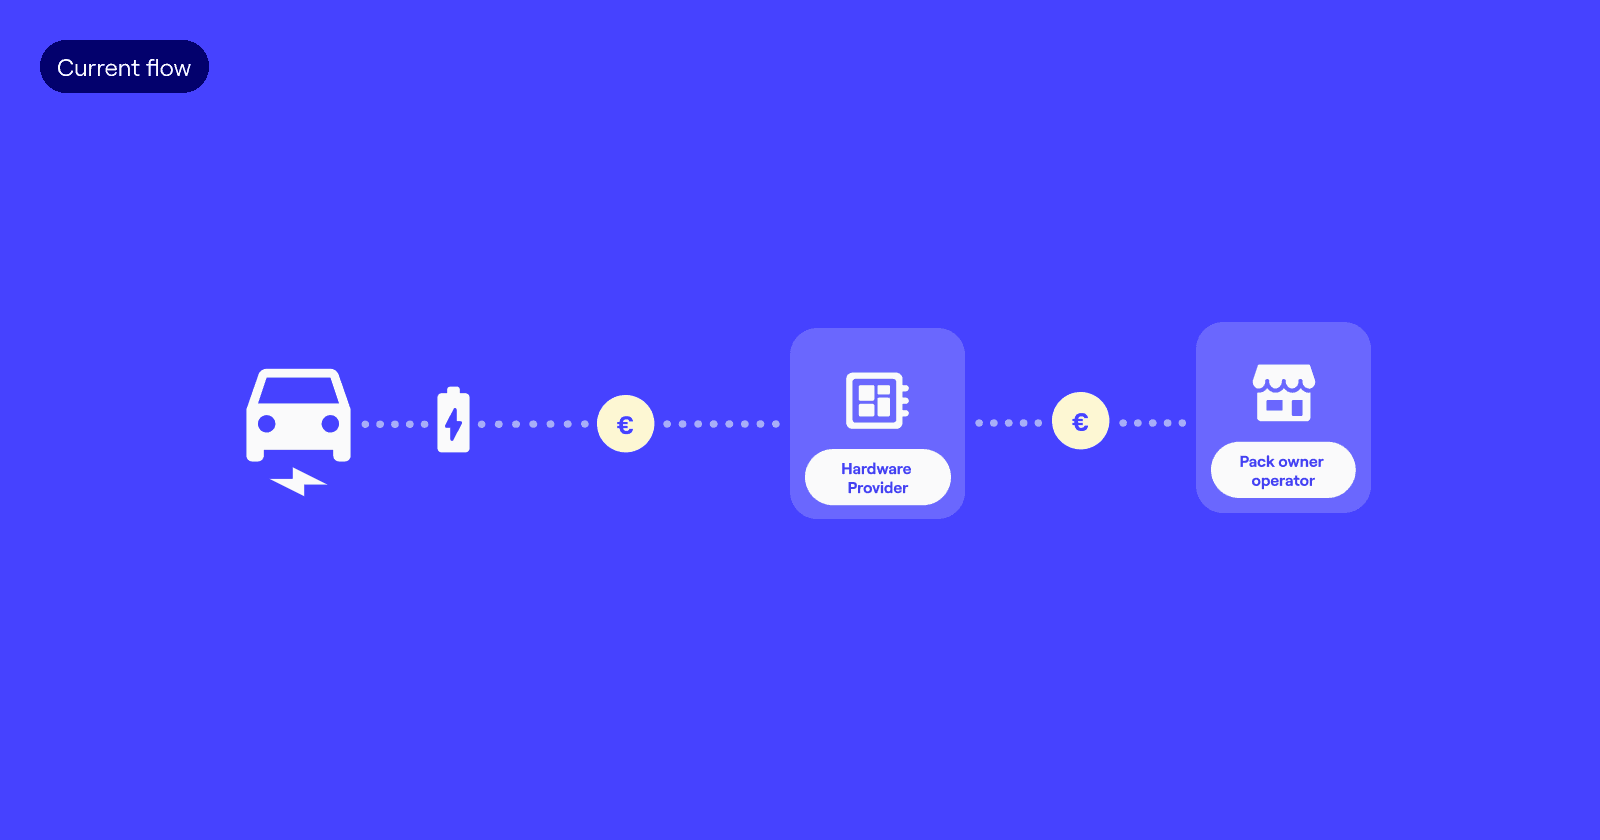
Das ist leichter gesagt als getan. Eigentümer der Ladestationen können Ladenetzbetreiber sein, die nur die Infrastruktur bereitstellen, aber auch Energieunternehmen. Daneben gibt es Organisationen, die diese Infrastruktur nutzen, um das Laden anzubieten – etwa große Geschäfte mit Ladestationen auf ihren Parkplätzen oder sogar Kommunen. Letztlich ist der Eigentümer der Infrastruktur für die Zahlungen an den Ladestationen verantwortlich: Er muss Verbrauchern ermöglichen, einfach per Debit-/Kreditkarte oder QR-Code zu bezahlen, und sicherstellen, dass alle Begünstigten ihren rechtmäßigen Anteil erhalten.
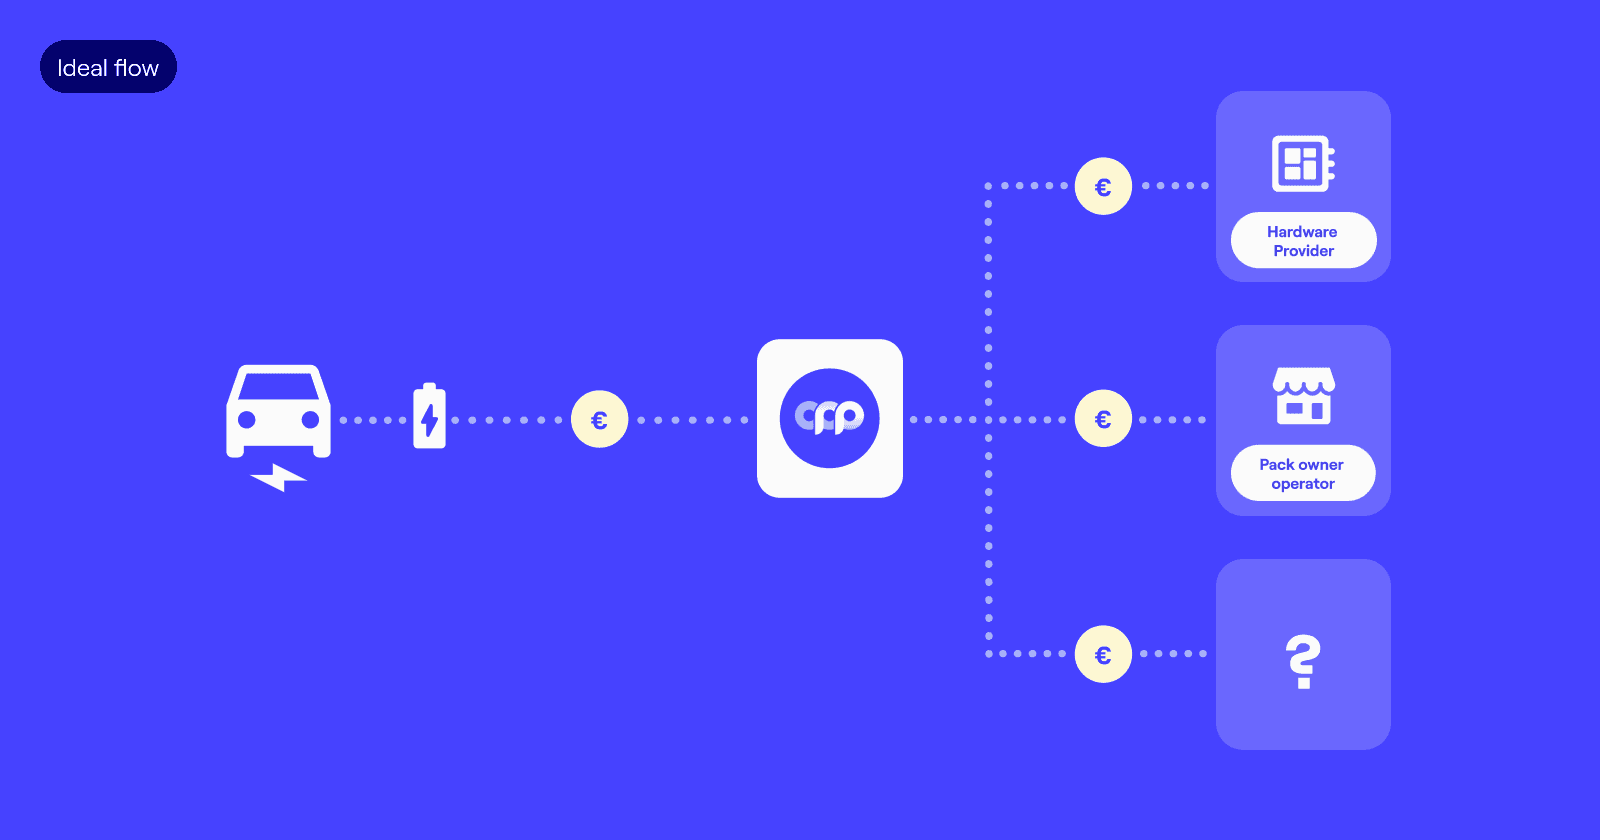
Betreiber von Ladestationen dürfen nicht als Zahlungsdienstleister auftreten
Ein wichtiges Hindernis, dies eigenständig umzusetzen, ist die europäische PSD2-Regulierung. Danach dürfen sie ohne die erforderliche Lizenz nicht als Zahlungsdienstleister tätig sein. Zudem darf der Eigentümer der Infrastruktur kein Treuhandkonto nutzen, um einen Zahlungsfluss zwischen den Begünstigten einzurichten. Außerdem kann es eine große Hürde sein, dies korrekt umzusetzen, wenn es nicht zum Kerngeschäft gehört. Um die PSD2 einzuhalten, Verbrauchern ein reibungsloses Erlebnis zu bieten und sich keine Sorgen um Skalierbarkeit machen zu müssen, können Eigentümer der Ladeinfrastruktur eine Zusammenarbeit mit einem spezialisierten Payment Service Provider für Plattformen (Plattform-PSP) in Betracht ziehen.
Kurz gesagt: Ohne Zahlungslizenz dürfen Sie keine Gelder Dritter entgegennehmen, verwahren und/oder aufteilen.
Die Zusammenarbeit mit einem Zahlungsdienstleister sorgt automatisch für:
PSD2-Compliance, da der Plattform-PSP bereits über die erforderliche Lizenz verfügt
Onboarding neuer Händler im Netzwerk per Know Your Customer (KYC)
Multi-Split-Zahlungen: Die Zahlung wird zum Zeitpunkt der Transaktion automatisch in die Vergütung aller beteiligten Parteien aufgeteilt.
Aktuelle Anbindungen an Zahlungsmethoden und eine einfache Expansion in andere Länder.