"/><stop offset="1" stop-color="rgba(255, 255, 255, 0.6)"/></linearGradient><linearGradient id="qavy54DcU-3748361077-linear-gradient" x1="0.49748743718592964" x2="0.5025125628140703" y1="1" y2="0"><stop offset="0" stop-color="rgba(255, 255, 255, 0.6)"/><stop offset="0.5" stop-color="rgb(255, 255, 255)"/><stop offset="1" stop-color="rgb(255, 255, 255)"/></linearGradient></defs><path d="M 15.754 9.25 C 17.821 9.25 19.663 10.217 20.849 11.72 C 21.602 8.508 23.24 5.631 25.49 3.362 C 22.807 1.256 19.426 0 15.754 0 C 7.051 0 0 7.042 0 15.725 C 0 24.408 7.051 31.45 15.754 31.45 C 17.366 31.45 18.921 31.207 20.388 30.759 L 20.388 20.255 C 19.169 21.501 17.498 22.202 15.754 22.2 C 12.169 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.754 9.25 Z" fill="rgba(255, 255, 255, 0.6)" height="31.450000000000003px" id="GdGhEU89V" width="25.490121951219518px"/><g d="M 5.095 27.408 C 6.224 28.423 7.614 29.279 9.002 29.938 C 11.048 30.907 13.335 31.45 15.751 31.45 C 17.364 31.45 18.919 31.207 20.383 30.759 L 20.383 20.255 C 19.206 21.455 17.566 22.2 15.751 22.2 C 12.167 22.2 9.264 19.302 9.264 15.725 L 5.095 15.725 Z M 25.488 3.362 C 23.238 5.631 21.6 8.508 20.847 11.72 C 19.66 10.217 17.821 9.25 15.754 9.25 C 12.169 9.25 9.266 12.15 9.266 15.725 L 0 15.725 C 0 7.042 7.049 0 15.751 0 C 19.424 0 22.805 1.256 25.485 3.362 Z M 0 37 L 0 15.494 L 9.268 15.494 L 9.268 27.75 C 9.268 32.858 5.118 37 0 37 Z" fill="transparent" height="36.99999866485596px" id="HmTq7bfqA" transform="translate(22.246 0)" width="25.487804878048752px"><path d="M 0 11.683 C 1.128 12.698 2.519 13.554 3.907 14.213 C 5.953 15.182 8.24 15.725 10.656 15.725 C 12.269 15.725 13.824 15.482 15.288 15.034 L 15.288 4.53 C 14.111 5.73 12.47 6.475 10.656 6.475 C 7.072 6.475 4.168 3.577 4.168 0 L 0 0 Z" fill="rgba(255, 255, 255, 0.6)" height="15.725px" id="hPupmQlUs" transform="translate(5.095 15.725)" width="15.288048780487806px"/><path d="M 25.488 3.362 C 23.238 5.631 21.6 8.508 20.847 11.72 C 19.66 10.217 17.821 9.25 15.754 9.25 C 12.169 9.25 9.266 12.15 9.266 15.725 L 0 15.725 C 0 7.042 7.049 0 15.751 0 C 19.424 0 22.805 1.256 25.485 3.362 Z" fill="url(%23NllbiafvP-3748361077-linear-gradient)" height="15.725000000000001px" id="NllbiafvP" transform="translate(0 0)" width="25.487804878048774px"/><path d="M 0 21.506 L 0 0 L 9.268 0 L 9.268 12.256 C 9.268 17.365 5.118 21.506 0 21.506 Z" fill="rgb(255, 255, 255)" height="21.50625px" id="Z3__vkUos" transform="translate(0 15.494)" width="9.268292682926823px"/></g><g d="M 15.756 0 C 7.053 0 0 7.042 0 15.725 C 0 24.408 7.053 31.45 15.756 31.45 C 24.459 31.45 31.512 24.411 31.512 15.725 C 31.512 7.039 24.457 0 15.756 0 Z M 15.756 22.2 C 12.172 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.756 9.25 C 19.341 9.25 22.244 12.15 22.244 15.725 C 22.244 19.3 19.338 22.2 15.756 22.2 Z M 0 15.725 L 9.268 15.725 L 9.268 27.801 C 9.268 32.879 5.137 37 0.051 37 L 0 37 Z" fill="transparent" height="37.00000038146973px" id="NvYsR5b0f" transform="translate(44.488 0)" width="31.512195121951223px"><path d="M 15.756 0 C 7.053 0 0 7.042 0 15.725 C 0 24.408 7.053 31.45 15.756 31.45 C 24.459 31.45 31.512 24.411 31.512 15.725 C 31.512 7.039 24.457 0 15.756 0 Z M 15.756 22.2 C 12.172 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.756 9.25 C 19.341 9.25 22.244 12.15 22.244 15.725 C 22.244 19.3 19.338 22.2 15.756 22.2 Z" fill="url(%23qavy54DcU-3748361077-linear-gradient)" height="31.450000000000003px" id="qavy54DcU" width="31.512195121951223px"/><path d="M 0 0 L 9.268 0 L 9.268 12.076 C 9.268 17.154 5.137 21.275 0.051 21.275 L 0 21.275 Z" fill="rgb(255, 255, 255)" height="21.275000000000006px" id="vmYvESJ7u" transform="translate(0 15.725)" width="9.268292682926827px"/></g></svg>)
AFIR : Comment mettre en place une infrastructure de paiement évolutive et conforme pour les réseaux de recharge
Avec déjà plus de 550 000 bornes en Europe, le nombre de bornes de recharge électrique augmente rapidement. Près de la moitié de ces bornes se trouvant dans le Benelux et en Allemagne, il reste clairement beaucoup à faire dans l'UE. Un nouveau règlement sur le déploiement d'une infrastructure pour carburants alternatifs (AFIR) vise à augmenter le nombre de bornes de recharge électrique accessibles au public en Europe et appelle également à une expérience de recharge plus simple pour l'utilisateur. Mais il impose aussi des obligations exigeantes aux opérateurs de points de recharge, notamment en matière de paiement.
L'AFIR et les paiements
Le règlement AFIR garantit que le paiement sur toutes les bornes de recharge pour véhicules électriques en Europe sera harmonisé et simplifié. Ainsi, à partir de 2024, tous les points de recharge devront être accessibles sans abonnement ni inscription préalable et accepter le paiement sans contact par carte de crédit et de débit. Les conducteurs de véhicules électriques doivent pouvoir bénéficier des mêmes options de paiement que celles auxquelles ils sont habitués dans les stations-service.
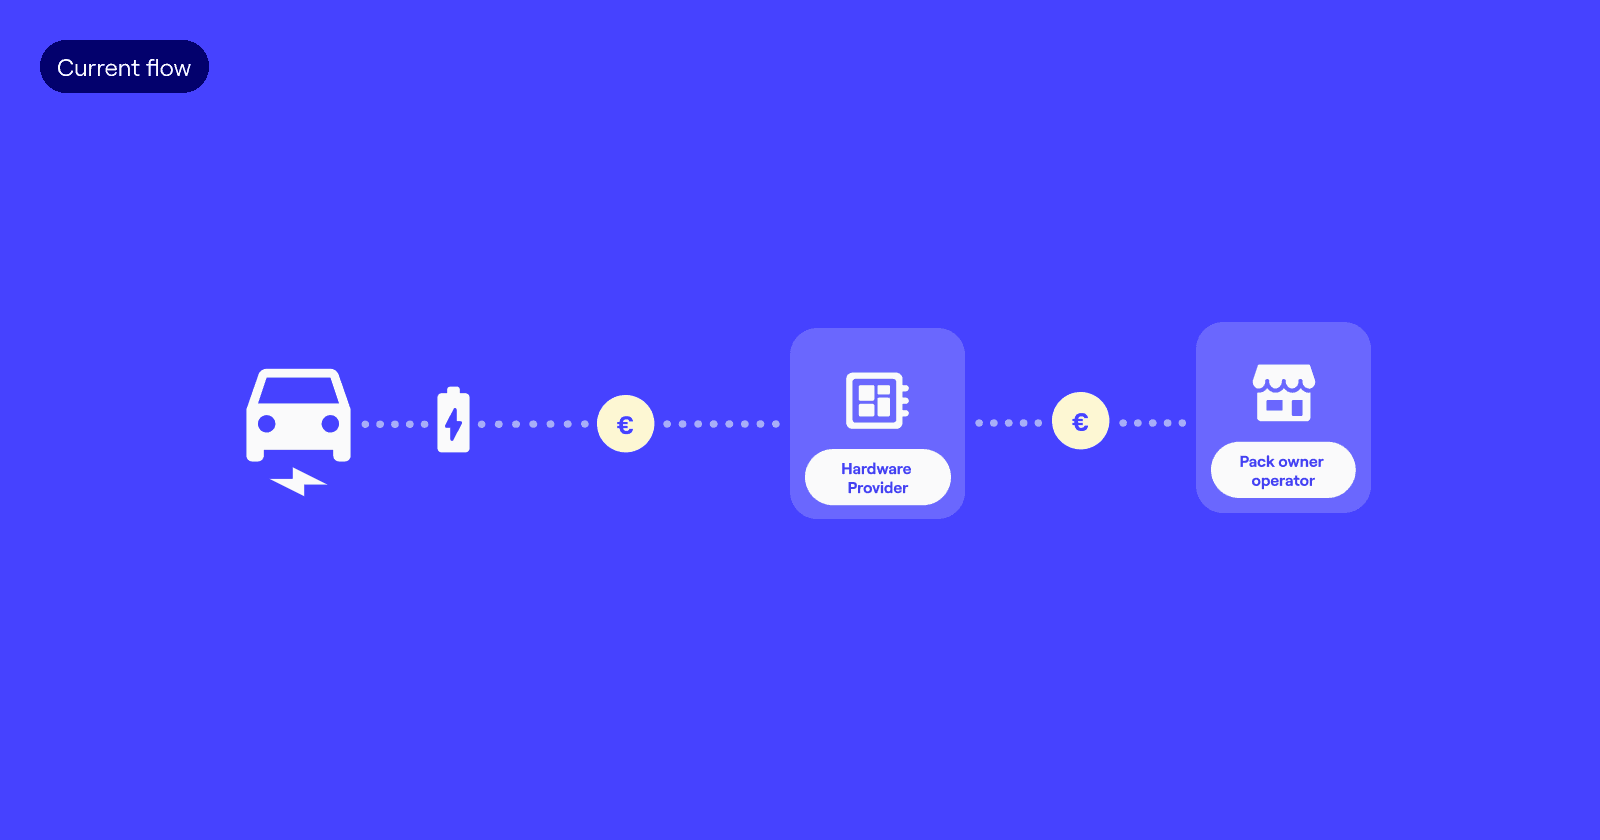
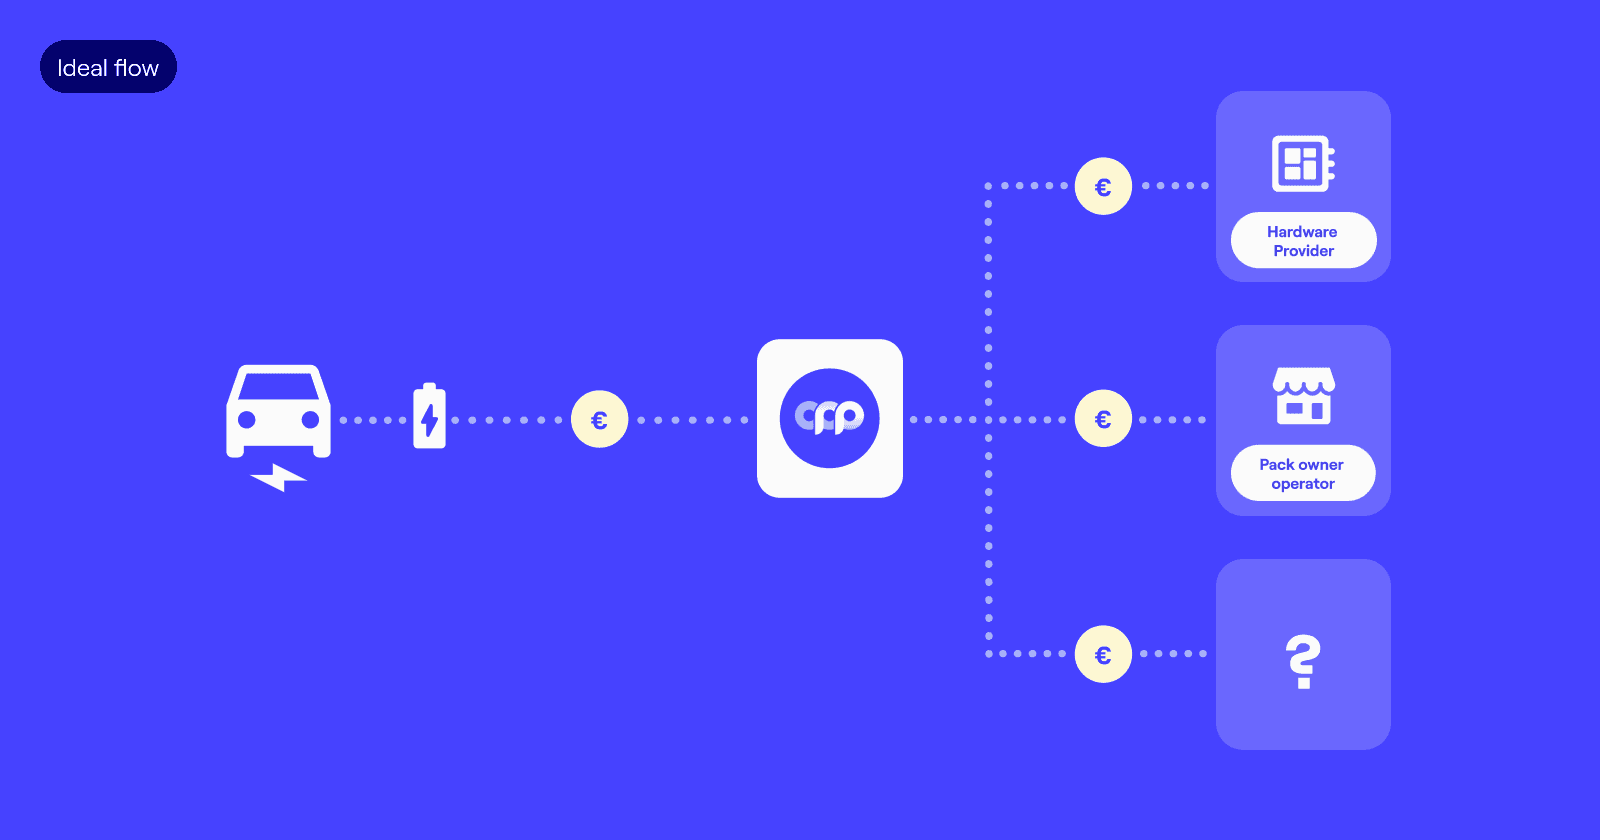
C'est plus facile à dire qu'à faire. Les propriétaires des bornes peuvent être des réseaux de recharge qui fournissent uniquement l'infrastructure, mais aussi des fournisseurs d'énergie. Il existe par ailleurs des organisations qui utilisent cette infrastructure pour proposer le service de recharge : de grandes enseignes équipées de bornes sur leurs parkings, voire des communes. Au bout du compte, c'est le propriétaire de l'infrastructure qui est responsable des paiements sur les bornes : il doit permettre aux consommateurs de payer facilement par carte de débit ou de crédit ou par QR code, et veiller à ce que chaque bénéficiaire reçoive la part qui lui revient.
Les propriétaires de bornes ne peuvent pas agir en tant que prestataire de paiement
Un obstacle majeur à une gestion autonome est la réglementation européenne PSD2. Selon cette réglementation, ils ne peuvent pas agir en tant que prestataire de services de paiement sans la licence requise. Le propriétaire de l'infrastructure n'est pas non plus autorisé à utiliser un compte séquestre pour mettre en place un flux de paiement entre les bénéficiaires. Et le faire correctement alors que ce n'est pas votre cœur de métier peut constituer un obstacle de taille. Pour se conformer à la PSD2, offrir une expérience fluide aux consommateurs et ne pas avoir à se soucier de la scalabilité, les propriétaires d'infrastructures de recharge peuvent envisager de collaborer avec un prestataire de services de paiement spécialisé dans les plateformes (PSP de plateforme).
En bref : vous n'êtes pas autorisé à recevoir, détenir et/ou répartir des fonds de tiers si vous ne disposez pas d'une licence de paiement
Travailler avec un prestataire de paiement garantit automatiquement :
la conformité PSD2, puisque le PSP de plateforme dispose déjà de la licence requise
l'onboarding des nouveaux marchands du réseau via le Know your Customer (KYC)
les paiements multi-split : au moment de la transaction, le paiement est automatiquement réparti entre toutes les parties concernées.
des connexions à jour avec les moyens de paiement et une expansion facile vers d'autres pays.