"/><stop offset="1" stop-color="rgba(255, 255, 255, 0.6)"/></linearGradient><linearGradient id="qavy54DcU-3748361077-linear-gradient" x1="0.49748743718592964" x2="0.5025125628140703" y1="1" y2="0"><stop offset="0" stop-color="rgba(255, 255, 255, 0.6)"/><stop offset="0.5" stop-color="rgb(255, 255, 255)"/><stop offset="1" stop-color="rgb(255, 255, 255)"/></linearGradient></defs><path d="M 15.754 9.25 C 17.821 9.25 19.663 10.217 20.849 11.72 C 21.602 8.508 23.24 5.631 25.49 3.362 C 22.807 1.256 19.426 0 15.754 0 C 7.051 0 0 7.042 0 15.725 C 0 24.408 7.051 31.45 15.754 31.45 C 17.366 31.45 18.921 31.207 20.388 30.759 L 20.388 20.255 C 19.169 21.501 17.498 22.202 15.754 22.2 C 12.169 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.754 9.25 Z" fill="rgba(255, 255, 255, 0.6)" height="31.450000000000003px" id="GdGhEU89V" width="25.490121951219518px"/><g d="M 5.095 27.408 C 6.224 28.423 7.614 29.279 9.002 29.938 C 11.048 30.907 13.335 31.45 15.751 31.45 C 17.364 31.45 18.919 31.207 20.383 30.759 L 20.383 20.255 C 19.206 21.455 17.566 22.2 15.751 22.2 C 12.167 22.2 9.264 19.302 9.264 15.725 L 5.095 15.725 Z M 25.488 3.362 C 23.238 5.631 21.6 8.508 20.847 11.72 C 19.66 10.217 17.821 9.25 15.754 9.25 C 12.169 9.25 9.266 12.15 9.266 15.725 L 0 15.725 C 0 7.042 7.049 0 15.751 0 C 19.424 0 22.805 1.256 25.485 3.362 Z M 0 37 L 0 15.494 L 9.268 15.494 L 9.268 27.75 C 9.268 32.858 5.118 37 0 37 Z" fill="transparent" height="36.99999866485596px" id="HmTq7bfqA" transform="translate(22.246 0)" width="25.487804878048752px"><path d="M 0 11.683 C 1.128 12.698 2.519 13.554 3.907 14.213 C 5.953 15.182 8.24 15.725 10.656 15.725 C 12.269 15.725 13.824 15.482 15.288 15.034 L 15.288 4.53 C 14.111 5.73 12.47 6.475 10.656 6.475 C 7.072 6.475 4.168 3.577 4.168 0 L 0 0 Z" fill="rgba(255, 255, 255, 0.6)" height="15.725px" id="hPupmQlUs" transform="translate(5.095 15.725)" width="15.288048780487806px"/><path d="M 25.488 3.362 C 23.238 5.631 21.6 8.508 20.847 11.72 C 19.66 10.217 17.821 9.25 15.754 9.25 C 12.169 9.25 9.266 12.15 9.266 15.725 L 0 15.725 C 0 7.042 7.049 0 15.751 0 C 19.424 0 22.805 1.256 25.485 3.362 Z" fill="url(%23NllbiafvP-3748361077-linear-gradient)" height="15.725000000000001px" id="NllbiafvP" transform="translate(0 0)" width="25.487804878048774px"/><path d="M 0 21.506 L 0 0 L 9.268 0 L 9.268 12.256 C 9.268 17.365 5.118 21.506 0 21.506 Z" fill="rgb(255, 255, 255)" height="21.50625px" id="Z3__vkUos" transform="translate(0 15.494)" width="9.268292682926823px"/></g><g d="M 15.756 0 C 7.053 0 0 7.042 0 15.725 C 0 24.408 7.053 31.45 15.756 31.45 C 24.459 31.45 31.512 24.411 31.512 15.725 C 31.512 7.039 24.457 0 15.756 0 Z M 15.756 22.2 C 12.172 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.756 9.25 C 19.341 9.25 22.244 12.15 22.244 15.725 C 22.244 19.3 19.338 22.2 15.756 22.2 Z M 0 15.725 L 9.268 15.725 L 9.268 27.801 C 9.268 32.879 5.137 37 0.051 37 L 0 37 Z" fill="transparent" height="37.00000038146973px" id="NvYsR5b0f" transform="translate(44.488 0)" width="31.512195121951223px"><path d="M 15.756 0 C 7.053 0 0 7.042 0 15.725 C 0 24.408 7.053 31.45 15.756 31.45 C 24.459 31.45 31.512 24.411 31.512 15.725 C 31.512 7.039 24.457 0 15.756 0 Z M 15.756 22.2 C 12.172 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.756 9.25 C 19.341 9.25 22.244 12.15 22.244 15.725 C 22.244 19.3 19.338 22.2 15.756 22.2 Z" fill="url(%23qavy54DcU-3748361077-linear-gradient)" height="31.450000000000003px" id="qavy54DcU" width="31.512195121951223px"/><path d="M 0 0 L 9.268 0 L 9.268 12.076 C 9.268 17.154 5.137 21.275 0.051 21.275 L 0 21.275 Z" fill="rgb(255, 255, 255)" height="21.275000000000006px" id="vmYvESJ7u" transform="translate(0 15.725)" width="9.268292682926827px"/></g></svg>)
Wie Brenger mit OPP Escrow das Risiko bei der Bezahlung von Großgut-Lieferungen beseitigt
Brenger setzt mit OPP auf PSD2-konforme Zahlungen und Escrow. So ist Geld für eine noch ausstehende Lieferung kein Risiko mehr für Plattform oder Kunden.
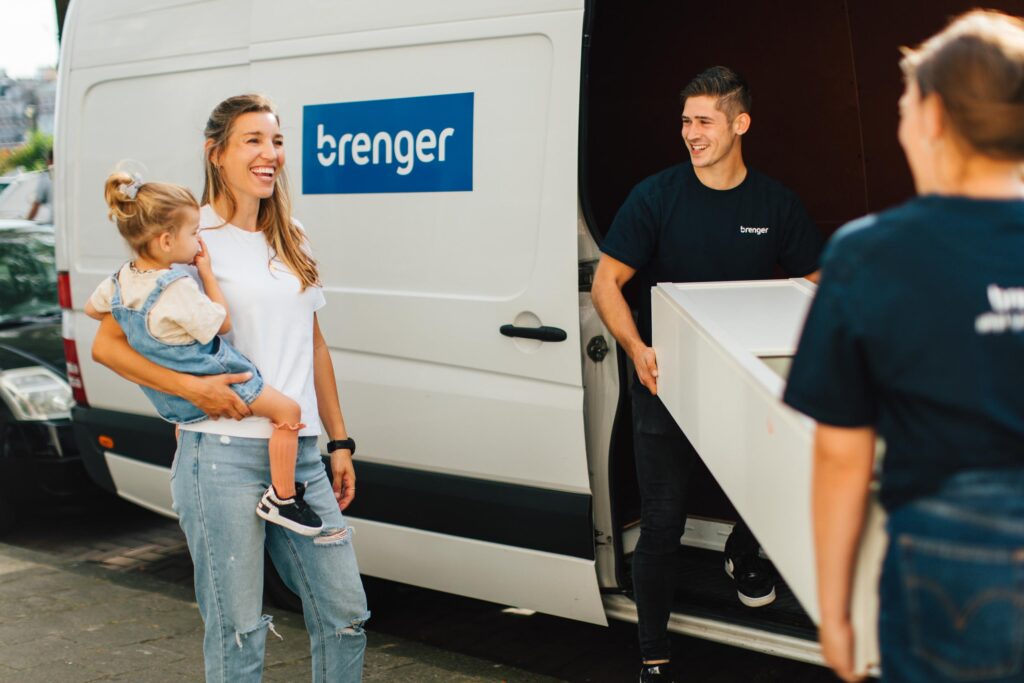
OPP und Brenger machen Vorauszahlungen bei Lieferungen risikolos: PSD2-konforme Zahlungen mit OPP Escrow sichern das Geld bis zur Lieferung.
Einen Schrank auf einem Marktplatz zu kaufen ist leicht. Ihn nach Hause zu bringen nicht. Brenger, eine Plattform für den smarten Transport sperriger Güter, baute darauf sein Geschäft auf. 2021 wurden die Zahlungsabläufe jedoch zum Engpass. Brenger wandte sich für eine PSD2-konforme Zahlungslösung an OPP. Ergänzt durch die Escrow-Lösung von OPP birgt das Geld vor der erfolgten Lieferung nun für keine Seite mehr ein Risiko.
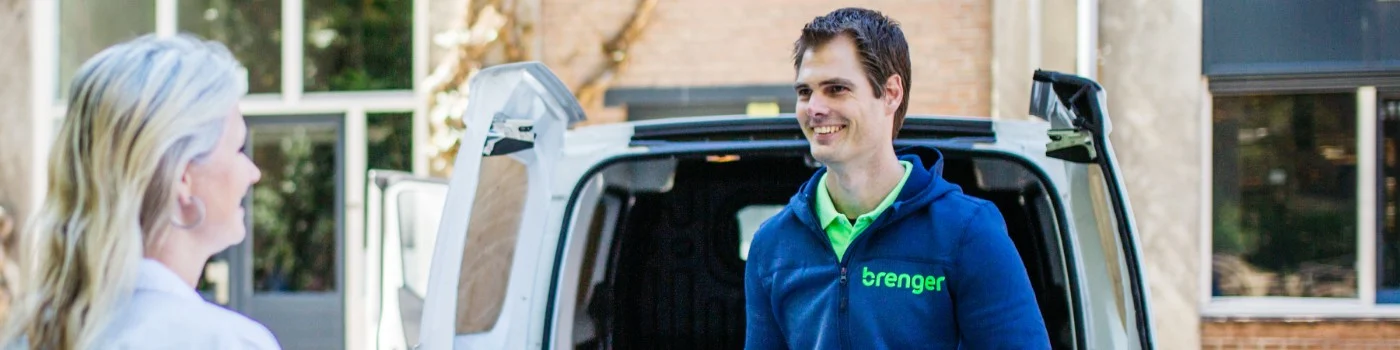
Die Partnerschaft: Risikofreie Lieferungen sperriger Güter
Brenger und OPP wickeln gemeinsam die Zahlungen hinter jeder Lieferung ab. Brenger-Nutzer kaufen meist Sperriges auf Marktplätzen – etwa einen Schrank auf Marktplaats oder Facebook Marketplace – und brauchen eine Lieferung. 2016 von Wisse Koedam gegründet, wuchs Brenger rasant und expandiert nun nach Deutschland.
Die Herausforderung: Ein überholtes Zahlungs-Setup
Seit der Gründung 2016 arbeitete Brenger mit demselben niederländischen Zahlungsdienstleister. Diese Lösung stammte aus der Anfangszeit und stieß mit dem Plattformwachstum an ihre Grenzen.
Das größte Problem war regulatorischer Natur: PSD2 veränderte die Pflichten für Plattformen, die Fremdgelder verwalten. Brenger benötigte eine Lösung, die diesen Standard vollständig erfüllte. Selbst zum Zahlungsinstitut zu werden und den enormen Compliance-Aufwand zu tragen, kam für das Team nicht infrage.
Hinter der Compliance-Frage stand eine Vertrauensfrage. Bei Brenger zahlen Kunden vor der Lieferung. Ohne eine neutrale Partei, die das Geld bis zum Abschluss verwahrt, liegt das finanzielle Risiko voll bei der Plattform und ihren Kunden.
„Wir wachsen schnell und merkten, dass sich unsere Anforderungen an Zahlungen änderten. Besonders eine sichere, PSD2-konforme Zahlungsweise war ein triftiger Grund, nach einem neuen Anbieter zu suchen.“
Wisse Koedam, Gründer von Brenger
Unsere Lösung: PSD2-konforme Zahlungen und Escrow
Brenger prüfte lokale und internationale Anbieter, bevor die Wahl auf OPP fiel. Zwei Punkte gaben den Ausschlag.
Erstens die Lizenz: OPP besitzt eine Lizenz von De Nederlandsche Bank zur Abwicklung von PSD2-Zahlungen. So musste Brenger kein Zahlungsinstitut werden, um regulierungskonform zu bleiben – dieser Aufwand liegt komplett bei OPP.
Zweitens Escrow: OPP hatte mit Gelijk Oversteken bereits eine eigene Treuhandlösung für Marktplaats entwickelt – Technologie aus eigener Hand statt Zukauf. Bei Brenger bedeutet dies: Zahlungen werden sicher verwahrt und erst nach Erfüllung aller Bedingungen freigegeben. So bleibt niemand während der Lieferung auf dem Risiko sitzen.
„Online Payment Platform versteht unsere Branche und verfügt über eine beeindruckende Erfolgsbilanz mit selbst entwickelten Lösungen. Das macht sie für uns zu einem idealen Partner.“
Wisse Koedam, Gründer von Brenger
Auch die Präsenz von OPP in Deutschland zählte. Brengers Pläne reichen über die Niederlande hinaus. Mit einem Berliner Büro unterstützt OPP diese Expansion und bringt wertvolle Erfahrungen aus dem deutschen Markt ein, unter anderem aus der Arbeit mit eBay Kleinanzeigen.
Das Ergebnis: Kein finanzielles Risiko für Brenger und die Kunden
Dank PSD2 und Escrow entfällt das finanzielle Risiko der Transaktion – für Brenger wie auch für die Nutzer. Brenger geht davon aus, dass sich dies direkt in den Buchungszahlen von Marktplatz-Käufern niederschlägt.
„Nutzer, die einen Schrank über Marktplaats oder Facebook Marketplace gekauft haben und ihn über uns liefern lassen wollen, zahlen nun noch sicherer und einfacher. Dank PSD2 und Escrow gibt es weder für uns noch für unsere Kunden finanzielle Risiken. Mit Online Payment Platform erwarten wir, dass noch mehr Marktplatz-Käufer großer Artikel den Brenger-Lieferservice nutzen.“
Wisse Koedam, Gründer von Brenger
Von Seiten OPPs:
„Brenger ist eine vielversprechende Plattform, die ich auch selbst gerne nutze. Es ist großartig, mit unseren Services und unserem Know-how zum Wachstum in den Niederlanden und bald darüber hinaus beizutragen, indem wir Zahlungen für alle Nutzer einfacher und sicherer machen.“
Richard Straver, Gründer von Online Payment Platform
Was das für Sie bedeutet: Warum Liefer- und Marktplattformen PSD2-konforme Zahlungen brauchen
Betreiben Sie eine Plattform, auf der Kunden für künftige Lieferungen oder Leistungen im Voraus zahlen, kennen Sie Brengers Hürde sicher: Ein aus früheren Tagen stammendes Zahlungs-Setup trifft auf gestiegene Compliance-Vorgaben. Da Zahlungen das Herz jeder Transaktion bilden, bestimmt ihre Abwicklung die Risikoverteilung beider Seiten.
Ein lizenziertes Zahlungsmodell mit Treuhandservice löst beides zugleich: Der Regulierungsaufwand liegt beim Dienstleister statt bei Ihrem Team, und Gelder bleiben bis zum Abschluss geschützt.
Möchten Sie erfahren, wie PSD2-konforme Zahlungen und Escrow Ihre Plattform unterstützen? Kontaktieren Sie uns.
Häufig gestellte Fragen
Was ist OPP Escrow?
Escrow verwahrt die Zahlung eines Käufers sicher, statt sie direkt an die andere Partei weiterzuleiten, und gibt sie frei, sobald die Bedingungen des Geschäfts erfüllt sind. OPP hat für Marktplaats eine eigene Escrow-Lösung namens Gelijk Oversteken entwickelt und für Brenger eine Escrow-Lösung implementiert.
Wann sollte eine wachsende Plattform den Zahlungsanbieter wechseln?
Brenger wechselte, als die Plattform dem Anbieter entwachsen war, den sie beim Start 2016 gewählt hatte. Mit dem Wachstum brauchte sie eine sichere, PSD2-konforme Möglichkeit, Zahlungen anzunehmen, und Escrow, um das Risiko zu beseitigen, eine Lieferung zu bezahlen, bevor sie erfolgt ist.
Was bedeutet eine PSD2-Lizenz für eine Plattform?
Plattformen, die Gelder Dritter verarbeiten, fallen in den Anwendungsbereich der PSD2. Wer mit einem Anbieter zusammenarbeitet, der eine Lizenz von De Nederlandsche Bank für die Ausführung von PSD2-Zahlungen besitzt, muss nicht selbst Zahlungsinstitut werden, um regelkonform zu bleiben.
Kann OPP Plattformen bei der Expansion in andere europäische Märkte unterstützen?
Ja. OPP arbeitet von Büros in den Niederlanden, Deutschland, dem Vereinigten Königreich und Spanien aus mit Plattformen in ganz Europa zusammen. Die Erfahrung in Deutschland, wo OPP mit eBay Kleinanzeigen zusammengearbeitet hat, war einer der Gründe, warum sich Brenger für OPP entschieden hat.
Genutzte Services

Hyunji Kim
Content & PR Lead